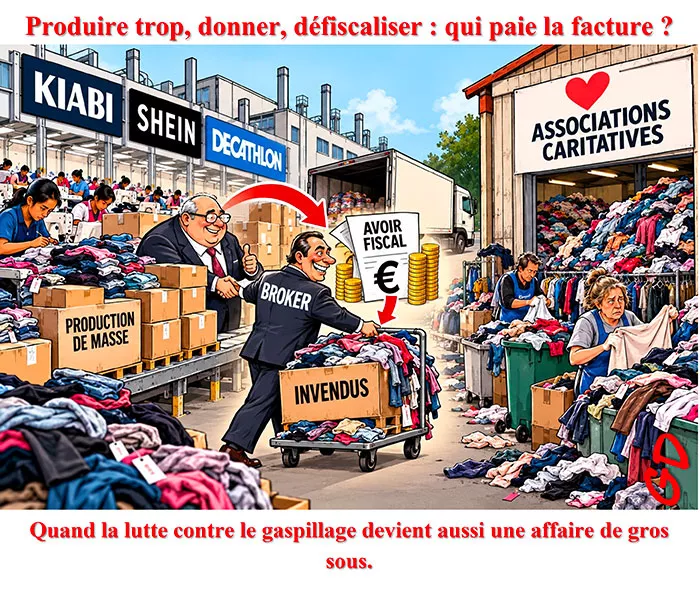
Produire trop, donner, défiscaliser : qui paie la facture ?
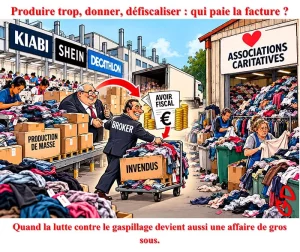
On connaissait les soldes, les promotions, les déstockages, les ventes privées. On connaissait aussi les dons aux associations, ces gestes de solidarité qui permettent aux plus démunis de s’habiller à moindre coût. Mais savions-nous qu’un vêtement fabriqué à l’autre bout du monde, transporté jusqu’en France, jamais vendu et finalement donné pouvait procurer à son fabricant un avantage fiscal ? Et que ce même vêtement, après avoir bénéficié de la générosité du fisc, pouvait finir par coûter encore de l’argent à la collectivité pour être éliminé ?
Montceau News s’est intéressé à une enquête de Disclose et Reporterre consacrée aux invendus de grandes enseignes comme Kiabi, Shein et Decathlon. Derrière les millions de vêtements concernés, on découvre un mécanisme légal, des intermédiaires rémunérés, des associations débordées et une question assez dérangeante : notre système fiscal aide-t-il à lutter contre le gaspillage ou permet-il, dans certaines circonstances, d’en atténuer les conséquences financières pour ceux qui le produisent ?
Une bonne loi peut-elle produire de mauvais effets ? En février 2020, la France adopte la loi relative à la lutte contre le gaspillage et à l’économie circulaire, dite loi AGEC. L’intention est louable. Il faut mettre fin à la destruction de produits neufs invendus, alors que des millions de personnes rencontrent des difficultés pour se vêtir, se meubler ou s’équiper. Depuis 2022, les entreprises concernées ne peuvent plus simplement détruire leurs invendus non alimentaires. Elles doivent privilégier leur réemploi, leur réutilisation ou leur recyclage, suivant les dispositions applicables. Parallèlement, le droit fiscal permet aux entreprises de bénéficier, sous certaines conditions, d’une réduction d’impôt lorsqu’elles effectuent des dons à des organismes éligibles. Dans le cas général du mécénat d’entreprise, cette réduction atteint 60 % de la valeur fiscalement admissible des dons jusqu’à deux millions d’euros, puis 40 % au-delà, avec des exceptions et des plafonds. Il faut apporter une précision importante : la loi AGEC n’a pas créé cette réduction d’impôt. Elle a interdit la destruction de nombreux invendus, tandis que le régime fiscal du mécénat existait déjà. C’est la rencontre des deux dispositifs qui produit aujourd’hui des effets discutés. Car un invendu, pour une entreprise, constitue normalement un problème économique. Il a fallu le fabriquer, l’acheter, le transporter, le stocker. Et personne ne l’a acheté. Or, dans certaines situations, le don permet de récupérer une partie de cette valeur sous forme d’économie fiscale. Le produit n’est plus seulement un échec commercial. Il devient aussi le support d’un avantage fiscal. Et c’est précisément là que commencent les interrogations.
Le vêtement qui rapporte sans être vendu. Prenons un exemple simple. Une entreprise possède un stock de vêtements invendus dont le coût de revient fiscalement admissible est de 100 000 euros. Elle les donne à une association éligible. Sous réserve des conditions légales, elle peut obtenir une réduction d’impôt de 60 000 euros. Ce n’est pas un chèque automatiquement versé par le Trésor public. Il s’agit d’une réduction de l’impôt dû, dont l’utilisation dépend de la situation fiscale de l’entreprise et des règles de report applicables. Mais économiquement, l’effet est réel : l’État renonce à une recette fiscale. Et cet argent auquel l’État renonce est bien une ressource publique. Encore faut-il que le don soit réel, que l’organisme bénéficiaire soit éligible et que la valorisation soit conforme au droit. Pour les marchandises inscrites en stock, la référence fiscale est le coût de revient, et non un prix de vente choisi librement par la marque.
Reste un autre acteur de ce petit monde : le broker d’invendus. Son métier consiste à rapprocher les entreprises qui possèdent des stocks et les associations susceptibles de les recevoir. Il organise les opérations, recherche les bénéficiaires et peut accompagner les formalités administratives. Ce service est rémunéré. Disclose cite notamment la société Done, qui travaille avec Decathlon et prélève une commission de 12 % de la valeur des stocks traités. Sur notre exemple de 100 000 euros, cela représente 12 000 euros pour l’intermédiaire et une économie fiscale théorique de 48 000 euros pour l’entreprise après commission. Attention, ces 48 000 euros ne constituent pas un bénéfice net : il faut encore tenir compte du coût initial des marchandises et des autres charges. Mais le mécanisme est désormais compréhensible. L’entreprise se débarrasse de ses invendus, l’intermédiaire facture sa prestation, l’association reçoit les marchandises et le fisc accorde une réduction d’impôt. Tout cela peut être parfaitement légal. Ce qui mérite examen, ce n’est donc pas nécessairement la légalité de chaque opération, mais l’intérêt économique et collectif du système dans son ensemble.
Decathlon : 709 000 euros de réduction fiscale. L’enquête de Disclose donne un exemple chiffré. En 2024, Decathlon aurait bénéficié de 709 000 euros de réduction fiscale pour 1,18 million d’euros de produits invendus donnés par l’intermédiaire de Comerso. Selon les documents consultés par les journalistes, le montant de cet avantage aurait presque triplé entre 2021 et 2024. Decathlon rappelle que les dons représentent une proportion très faible de son activité et souligne qu’en 2024 près de 90 % de ses magasins français ont participé à des actions de dons bénéficiant à plus de 200 associations. Cet argument mérite d’être entendu. Un vêtement ou un équipement sportif donné peut effectivement rendre service. Une association peut en avoir besoin. Des familles peuvent en bénéficier. Mais il ne répond pas à toutes les questions. Pourquoi les volumes d’invendus existent-ils ? Quelle part relève d’erreurs commerciales inévitables ? Quelle part découle d’un modèle économique reposant sur le renouvellement permanent des collections et l’abondance de l’offre ? Et surtout, à partir de quel moment le traitement fiscal des invendus cesse-t-il d’être seulement une réparation du gaspillage pour devenir un élément intégré à la gestion économique de la production ?
La nuance est importante. L’enquête démontre l’existence d’avantages fiscaux. Elle ne démontre pas, à elle seule, que Decathlon fabriquerait volontairement davantage dans le seul but de défiscaliser. Mais elle met en évidence un mécanisme dont les effets incitatifs méritent d’être étudiés.
Kiabi : quand le don reste dans la famille économique. Avec Kiabi, le dispositif présente une autre particularité. L’enseigne appartient à l’univers économique de la famille Mulliez, également présente notamment dans Decathlon et Auchan. Kiabi a développé un réseau de boutiques solidaires baptisées Les Petits Magasins, destiné à écouler des invendus tout en favorisant l’insertion professionnelle. Sur le principe, l’idée semble séduisante. Des vêtements neufs trouvent des acheteurs à prix réduits. Des personnes éloignées de l’emploi bénéficient d’un accompagnement professionnel. Des stocks sont réutilisés plutôt que détruits. Mais Disclose révèle que ces boutiques sont structurées autour de Kivi, une société associant Bunsha, holding de Kiabi, et le groupe d’insertion Vitamine T. Autrement dit, le circuit de valorisation des invendus comporte des liens capitalistiques et organisationnels avec l’entreprise donatrice. Cela ne signifie pas que les associations seraient fictives ou que les opérations seraient frauduleuses. Cela signifie que le fonctionnement du dispositif mérite une transparence particulière, notamment sur les conditions d’éligibilité des dons, leur valorisation et les réductions fiscales effectivement obtenues.
Selon les calculs publiés par Disclose, Kiabi aurait généré au moins 5,6 millions d’invendus en 2023. Les journalistes estiment qu’une réduction fiscale approchant 15 millions d’euros aurait théoriquement été envisageable si la totalité de ces invendus avait été donnée dans des conditions ouvrant droit au taux retenu dans leur simulation. Il s’agit d’une estimation hypothétique, et non d’un montant de réduction fiscale effectivement perçu par Kiabi.
C’est une distinction essentielle. L’entreprise n’a pas communiqué aux enquêteurs le montant précis des avantages fiscaux associés à ce dispositif. Mais le problème économique demeure : quand la production, la gestion des invendus, leur distribution et leur valorisation fiscale s’inscrivent dans un même ensemble d’intérêts, qui vérifie que l’objectif premier reste bien la prévention du gaspillage ?
Shein : produire vite, beaucoup, et toujours davantage. Le cas de Shein pose une question supplémentaire. La marque chinoise est devenue l’un des symboles de l’ultra-fast fashion, cette mode qui multiplie les références, renouvelle les collections à grande vitesse et s’appuie sur des prix particulièrement bas. Disclose rapporte qu’une recyclerie du Var s’est vu proposer, par l’intermédiaire de Dealinka, vingt palettes de vêtements neufs Shein provenant de Chine. La valeur annoncée de la cargaison atteignait 53 167 euros. Une opération éligible au taux de 60 % aurait pu ouvrir droit à une réduction d’impôt d’environ 31 900 euros pour le donateur concerné. Mais l’identité exacte du bénéficiaire fiscal et la réalisation effective de cet avantage ne sont pas établies par ce seul exemple. L’association sollicitée avait d’ailleurs refusé les marchandises. Et sa réaction est révélatrice. Son métier consiste à donner une seconde vie à des objets déjà utilisés, pas à devenir un distributeur de vêtements neufs fabriqués en surnombre.
Voilà une frontière qui commence à se brouiller. Car si les grandes enseignes utilisent massivement les associations comme débouchés de leurs invendus, que devient la vocation initiale de ces structures ? La solidarité doit-elle absorber les excédents d’une industrie dont elle ne maîtrise ni les volumes ni les décisions de production ?
Au Bangladesh, le vêtement a déjà un coût. Il manque encore un acteur dans notre histoire. Celui qui a fabriqué le vêtement. Il travaille parfois au Bangladesh, en Chine ou dans d’autres pays où se concentre une part importante de la production textile mondiale. Au Bangladesh, l’industrie de l’habillement constitue un pilier économique et emploie plusieurs millions de personnes, principalement des femmes. Elle procure des revenus indispensables à de nombreuses familles. Mais elle demeure confrontée à des questions de salaires, de sécurité, de représentation syndicale, de durée du travail et de conditions de production. Les catastrophes industrielles, notamment l’effondrement du Rana Plaza en 2013, ont rappelé le prix humain que peut avoir la recherche permanente de coûts faibles. Depuis, des progrès ont été accomplis dans certains domaines de la sécurité industrielle, mais les difficultés sociales n’ont pas disparu. La responsabilité ne peut pas être attribuée indistinctement à toutes les entreprises ni à toutes les usines. Les chaînes d’approvisionnement diffèrent, tout comme les contrôles et les pratiques.
Reste une réalité économique. Quand le consommateur veut payer toujours moins cher, quand les distributeurs veulent renouveler leurs collections toujours plus vite et quand les fabricants doivent répondre à des commandes importantes dans des délais serrés, la pression se répercute sur toute la chaîne.
Et l’on peut se demander ce que signifie réellement le mot invendu. Pour le distributeur, c’est une marchandise qui n’a pas trouvé preneur. Pour celui qui l’a fabriquée, ce sont des heures de travail déjà effectuées. Pour l’environnement, ce sont des matières premières, de l’énergie, de l’eau, des transports et des émissions déjà consommés.
Un vêtement donné n’efface pas les conséquences de sa fabrication. Et une réduction fiscale n’efface pas davantage son empreinte écologique.
Les associations, nouveaux entrepôts de la surproduction ? C’est peut-être la dimension la plus préoccupante de l’enquête. Les associations de récupération textile sont confrontées à des volumes croissants de vêtements, dont une partie est de qualité médiocre ou difficilement revendable. Emmaüs, la Croix-Rouge et de nombreuses ressourceries doivent trier, stocker, transporter, redistribuer.
Cela coûte de l’argent, demande des locaux et mobilise des bénévoles ou des salariés. Les vêtements usagés doivent parfois être nettoyés ou réparés. Un vêtement neuf provenant d’un déstockage industriel peut être placé directement en rayon. La concurrence est alors paradoxale. L’association qui récupère un vêtement porté, le trie et le remet en état peut se retrouver concurrencée par une autre structure disposant de vêtements neufs invendus, bénéficiant indirectement de la stratégie de déstockage d’une grande enseigne.
Et lorsque les vêtements ne trouvent toujours pas preneur ? Ils restent dans les entrepôts. Ou ils finissent par devenir des déchets. Disclose rapporte notamment le témoignage d’une ancienne responsable de ressourcerie dont la structure avait dû consacrer 8 000 euros à l’élimination de dix tonnes de textiles. À ce stade, la solidarité ne suffit plus. Les coûts se déplacent. Ils peuvent être supportés par les associations, par les acteurs de la filière textile et, dans certaines situations, par les collectivités. Il faut toutefois distinguer ces différentes charges : tous les textiles donnés ne deviennent pas des déchets, et tous les coûts de traitement ne sont pas automatiquement financés par les communes. Mais le risque de transfert est bien réel.
Et c’est ici que l’affaire concerne aussi nos territoires. Dans le bassin minier comme ailleurs, nous connaissons le rôle des associations caritatives, des structures d’insertion, des recycleries et des services publics de gestion des déchets. Nous savons que leur fonctionnement repose sur des budgets contraints, des personnels engagés et beaucoup de bénévolat. Il serait pour le moins singulier que ces acteurs, dont les moyens sont souvent limités, deviennent les amortisseurs d’un modèle économique fondé sur l’abondance permanente.
L’État paie-t-il deux fois ? La question mérite d’être posée avec précision. D’abord, l’État peut renoncer à une recette fiscale lorsque les entreprises effectuent des dons éligibles. Ensuite, la filière de récupération et de traitement des textiles bénéficie de financements destinés à faire face à ses difficultés. Dans une réponse parlementaire publiée le 15 septembre 2026, le gouvernement indique que le soutien aux opérateurs de tri textile est passé de 128 euros par tonne en 2024 à 268 euros en 2026. Ce soutien relève du financement de la filière, notamment à travers la responsabilité élargie des producteurs. Il ne faut donc pas le confondre automatiquement avec une dépense directe du budget de l’État. Néanmoins, l’ensemble révèle une contradiction dans la construction des politiques publiques. D’un côté, on encourage fiscalement les dons d’invendus. De l’autre, on doit soutenir une filière fragilisée par l’accumulation des textiles et les difficultés de leurs débouchés. Ce n’est pas nécessairement l’État qui paie deux fois pour le même vêtement. Mais plusieurs mécanismes économiques et collectifs peuvent successivement prendre en charge les conséquences d’une production excessive. Le député socialiste Karim Benbrahim avait d’ailleurs interrogé le gouvernement dès juillet 2025 sur les risques de détournement du dispositif issu de la loi AGEC. La réponse ministérielle de septembre 2026 reconnaît les difficultés du secteur et évoque les réformes engagées. Elle ne fournit cependant pas de bilan national précis du coût fiscal des dons d’invendus textiles. C’est pourtant une information indispensable pour juger de l’efficacité du système. Combien de millions d’euros de recettes fiscales sont abandonnés chaque année ? Combien de tonnes de vêtements sont réellement réemployées ? Combien finissent malgré tout détruites ? Et quelle quantité de production a été évitée grâce à la politique publique ? Sans ces réponses, il est difficile de mesurer ce que nous gagnons réellement à encourager fiscalement le don.
Le Parlement a commencé à s’interroger. Le sujet n’est plus seulement celui de quelques journalistes ou associations environnementales. Le 29 octobre 2025, lors des débats à l’Assemblée nationale, la députée Anne-Cécile Violland a défendu un amendement visant à supprimer l’avantage fiscal en cause pour éviter qu’il n’encourage la surproduction textile. Le rapporteur général Philippe Juvin a indiqué que la commission y était favorable. La ministre Amélie de Montchalin a reconnu la préoccupation, mais s’est opposée à la rédaction proposée, craignant qu’elle n’empêche également des dons utiles réalisés par les entreprises textiles. Cet échange résume assez bien la difficulté. Supprimer brutalement les avantages fiscaux pourrait pénaliser des associations qui ont réellement besoin de marchandises. Ne rien modifier pourrait laisser subsister un dispositif dont les effets sur la production ne sont pas suffisamment évalués. Il existe pourtant des pistes de réflexion : mieux contrôler la valorisation des dons, rendre publics les montants fiscaux agrégés, mesurer le devenir des marchandises, distinguer les dons répondant à des besoins identifiés des opérations de déstockage massif et renforcer les incitations à produire moins d’invendus. L’enjeu n’est pas de condamner le don. Il est de vérifier que la solidarité ne devienne pas une variable d’ajustement de la surproduction.
Et nous, consommateurs, dans tout cela ? Il serait trop facile de ne regarder que les entreprises. Nous avons aussi notre part dans ce système. Nous voulons des vêtements bon marché, du choix, des nouveautés, des promotions, des livraisons rapides. Nous apprécions de trouver une chemise à dix euros ou un pantalon à quinze. Et nous nous indignons, parfois à juste titre, des conditions de travail dans les pays producteurs, de la pollution textile et des montagnes de vêtements jetés. Ce n’est pas nécessairement de l’hypocrisie. Pour beaucoup de ménages, acheter à bas prix n’est pas une fantaisie mais une nécessité budgétaire. Le problème apparaît lorsque l’économie organise la concurrence presque exclusivement autour du prix, tout en laissant dans l’ombre une partie des coûts humains, sociaux et environnementaux. Le prix payé à la caisse ne représente pas toujours le coût total pour la société. Ce que nous économisons sur un vêtement peut être payé ailleurs, autrement, par quelqu’un d’autre. Par un salarié insuffisamment rémunéré. Par une association qui doit stocker des tonnes de marchandises. Par une filière de recyclage qui manque de débouchés. Par des ressources naturelles consommées inutilement. Ou par une recette fiscale à laquelle la puissance publique renonce. Encore faut-il mesurer chacun de ces coûts et ne pas les additionner sans précaution. Mais leur existence nous oblige à regarder au-delà de l’étiquette.
La solidarité n’est pas un service après-vente de la surproduction. Nous voilà devant un paradoxe assez caractéristique de notre époque. Nous avons bâti un système économique capable de produire des quantités considérables de marchandises à des prix toujours plus compétitifs. Nous avons parallèlement développé des politiques publiques destinées à limiter les conséquences environnementales et sociales de cette production. Et nous découvrons que certains mécanismes de réparation peuvent aussi devenir économiquement intéressants pour ceux qui sont à l’origine du problème. Cela ne signifie pas que les entreprises citées organisent délibérément la surproduction pour obtenir des réductions fiscales. Une telle affirmation demanderait des preuves supplémentaires. Cela signifie qu’une politique publique doit être évaluée non seulement à partir de ses intentions, mais aussi de ses résultats et des comportements qu’elle peut encourager. Il ne suffit pas qu’une opération soit légale pour qu’elle soit nécessairement efficace du point de vue de l’intérêt général. Il ne suffit pas non plus qu’un don soit fiscalement avantageux pour qu’il soit dépourvu d’utilité sociale. Tout l’enjeu est là : distinguer la solidarité véritable de l’optimisation économique, sans nier que les deux puissent parfois coexister. Et puisque nous parlons de vêtements, terminons par une petite pirouette. On nous avait promis une économie circulaire. On imaginait des vêtements qui passent d’une personne à une autre, des matières récupérées, des ressources économisées et des déchets évités. Nous découvrons parfois une autre circulation : les marchandises vont des usines aux entrepôts, des entrepôts aux associations, des associations aux centres de tri, pendant que les avantages fiscaux circulent dans l’autre sens. À force de vouloir habiller tout le monde, il faudrait simplement veiller à ne pas finir par déshabiller les finances publiques pour rhabiller les invendus.
Et surtout, à ne pas confondre la générosité avec la gestion des stocks.
Gilles Desnoix
Sources et références : Disclose (enquête de Floriane Louison), Reporterre, Direction générale des finances publiques, BOFiP, loi AGEC du 10 février 2020, Assemblée nationale (question écrite nᵒ 8040 de Karim Benbrahim, réponse du 15 septembre 2026 ; débats du 29 octobre 2025), déclarations et réponses de Decathlon et Kiabi publiées dans l’enquête, Institut national de l’économie circulaire.